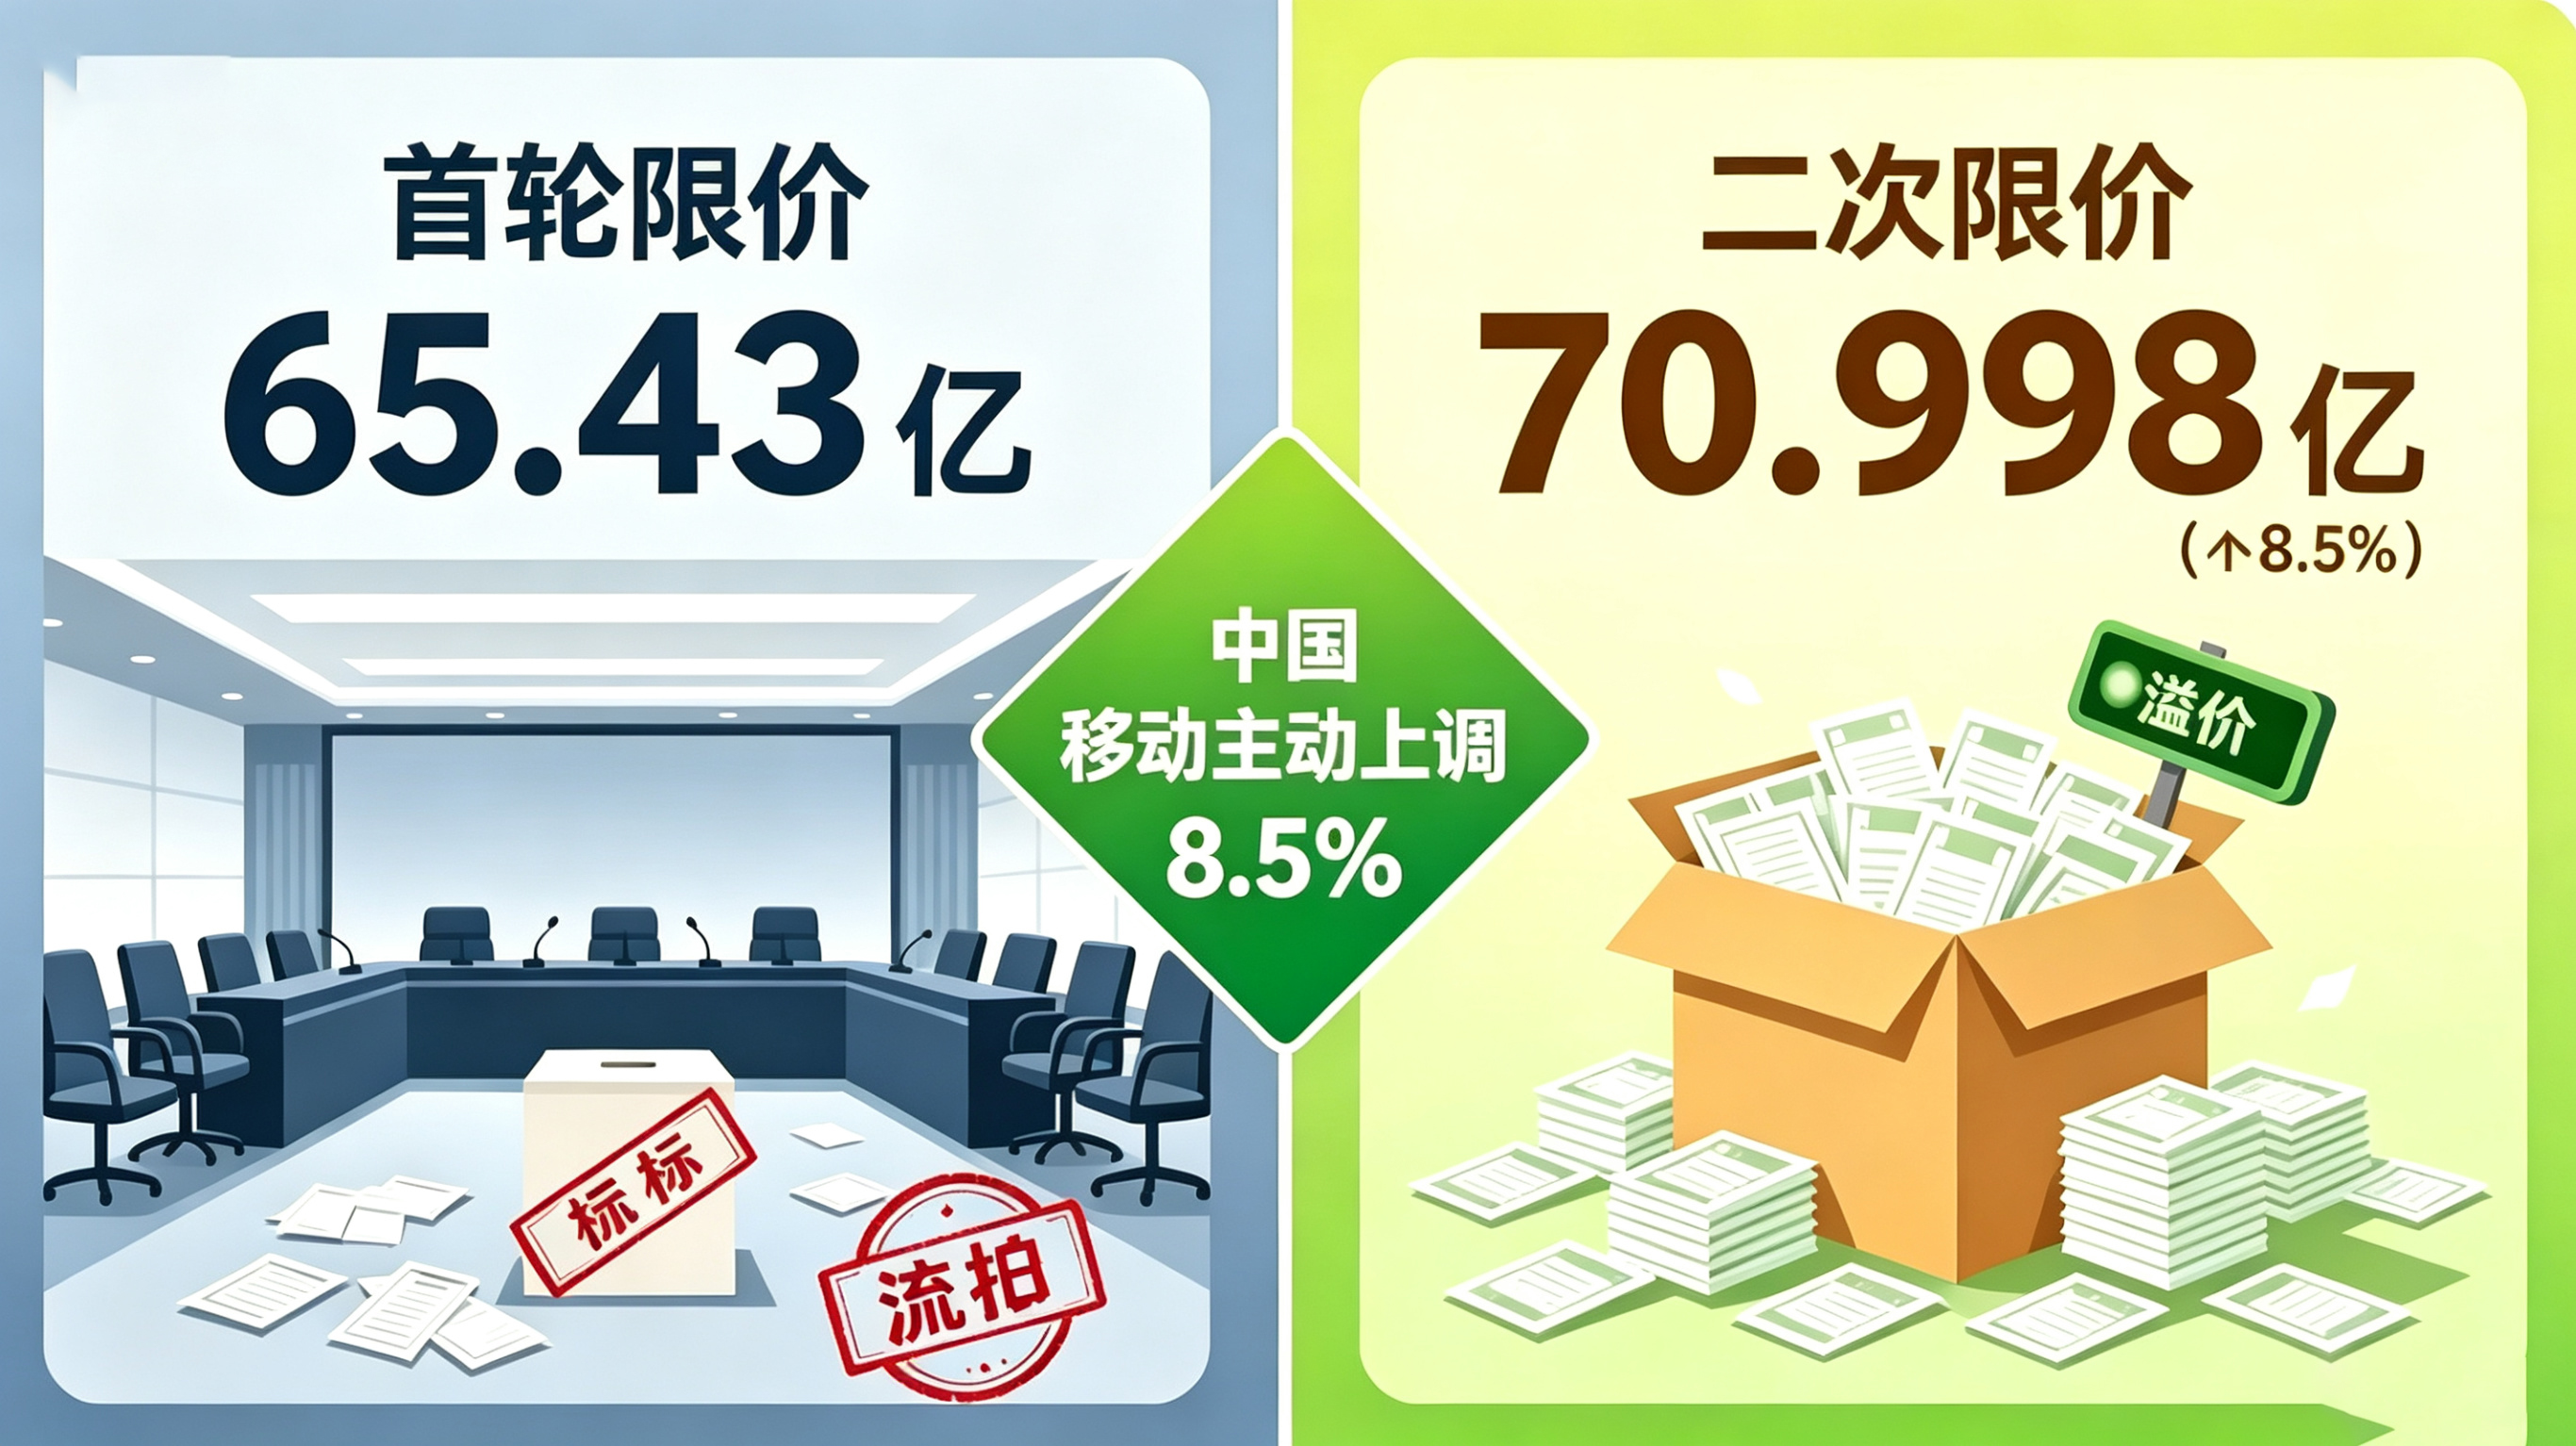
9月初,中国移动2026—2027年普通光缆集采中标候选人公示。18家入围,17家报价完全一致,都是70.9981亿元,正好是最高投标限价;只有宁波余大通信略低,报了70.9413亿元。差价七位数,放在70亿的盘子里几乎可以忽略。但这一幕,值得多看两眼。过去很多年的集采,报价是寸土必争的手艺,敢贴着限价报,等于把订单让出去。这一次,几乎所有人都选了同一个价格——天花板上那个价。7月8日,项目第一次发标,最高限价65.430亿元。结果不是降价,是流标。8月10日重启。限价上调至70.998亿元,涨约8.5%;中标人区间从"6—18家"放宽到"1—18家"。两处改动说的是同一件事:招标人要的是货,不是低价。放宽到1家,理论上给了头部企业独占份额的可能,按常理会刺激更激烈厮杀。结果却是18家全部入围、17家顶格。价格博弈没有发生——已经没有空间。还有一处变化:上一轮14家入围,长飞、中天、亨通、烽火四家合计份额超过60%;这一轮入围增至18家,四家合计份额降到38.81%。头部地位未变,但分蛋糕的方式变了——从少数几家压价通吃,变成更多企业在同一价格水平上共存。成本端,光纤预制棒扩产周期长,原材料涨价,制造与能耗成本同步抬升;需求端,AI数据中心推高光纤需求,高端产品挤占产能。2026年9月,国内G.652.D裸光纤现货价格已达80-90元/芯公里区间。顶格报价也不等于合谋。限价公开,成本透明,17家企业算出同一个数,说明这个行业的成本底线已清晰到没有模糊地带。据公开测算,本轮中标均价折合约102.5元/芯公里,上一轮在50元上下;而采购量降了约30%。量减价涨——推动价格的是成本和供需,不是议价技巧。第一次流标后,中国移动没有硬扛,而是上调了8.5%。判断很清楚:用偏低限价锁价,省下的可能不是成本,而是工期。对建设体量巨大的运营商,供货连续性、交期稳定性的权重在上升,极致低价的吸引力在下降。过去很长时间,招投标的底层逻辑是同质假设下的价格竞争——产品差不多,那就比谁便宜。但这个假设在线缆这类产品上从来不成立。导体电阻差一点,绝缘厚度薄一点,阻燃等级低一级,产品就不是一个产品。一旦出问题,返工、断供、索赔的代价,远高于省下的采购款。2026年6月,招标投标法修订草案首次提请全国人大常委会审议,方向之一是防止简单以最低价中标:限缩最低投标价法适用范围;异常低价不能证明合理性的,评标委员会应当否决其投标。同期,财政部也把异常低价审查制度化:报价异常偏低,开标即审查,说不清成本就出局。另一条线离线缆行业更近。2026年5月22日,机械工业质量价格分级课题在京启动,由国家发展改革委价格成本和认证中心等发起,电线电缆列入首批试点,布电线打头。课题做的事很朴素:围绕导体纯度、绝缘厚度、阻燃等级等五项参数,把质量量化,做到"质量可测、等级可分、价格可比"。几件事放在一起,脉络就清楚了:企业按成本报价,不再赔本换份额;招标方按总价值评标,不再唯价格取人;监管给异常低价设卡;行业给质量分级定尺。四股力量指向同一个方向。低价内卷这套玩法,成本越来越高,空间越来越小。对线缆企业,这意味着:一直按标准做产品的企业,成本会被看见。以后报价不是越低越好,而是越合理越好。低于成本会被质疑,贴近成本成为常态,想拿质量溢价,得有可量化、可追溯的依据。还要说清楚:合理价格不等于高价。它是能覆盖材料、工艺、检测、交付、服务全链条成本,并留出合理利润的价格。低于它,企业只能从材料和工艺里找补;高于它,市场不买账。所以优质优价,优的不是报价单上的数字,而是数字背后的依据。导体用什么料、绝缘做多厚、阻燃过了哪一级,说清楚了,报价才有锚;说不清楚,再低的价格也是赌这两年不出事。70.998亿这单集采留下的画面很有意义:18家企业,17家顶格,1家略低。没有人抢着降价。这在几年前几乎不可想象。它未必意味着低价竞争彻底终结——供需一旦宽松,博弈还会回来。但唯低价中标走到尽头时,市场会找到新的平衡点。而对一直坚持按标准生产、把质量当底线的企业来说,合理价格,就是最好的消息。